


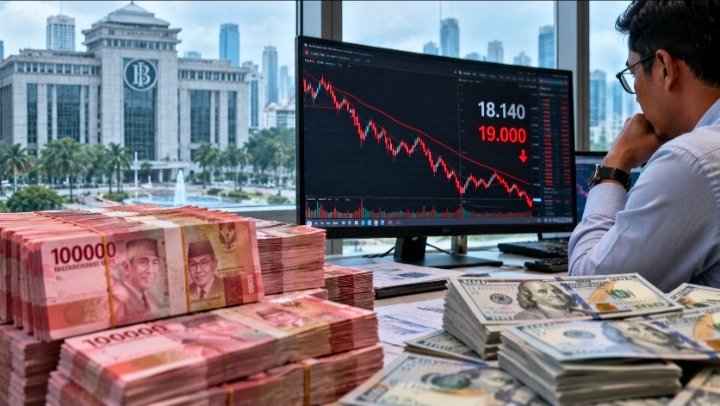
Jakarta – Nilai tukar rupiah yang terus berada dalam tekanan memunculkan kritik terhadap kebijakan Bank Indonesia (BI). Pengamat mata uang dan komoditas Ibrahim Assuaibi memperkirakan rupiah berpotensi menembus Rp19.000 per dolar Amerika Serikat pada November hingga Desember 2026. Ia mempertanyakan keputusan bank sentral mempertahankan suku bunga acuan ketika pelemahan mata uang semakin mengkhawatirkan.
Prediksi tersebut disampaikan Ibrahim dalam wawancara dengan Inilah.com, Selasa (27/10/2026), setelah rupiah kembali melemah pada perdagangan awal pekan. Pada pembukaan perdagangan Selasa, rupiah tercatat berada di posisi Rp18.140 per dolar AS, melemah lima poin dibandingkan penutupan sebelumnya sebesar Rp18.135. Ibrahim memperkirakan tekanan dapat membawa rupiah menuju Rp18.500 pada akhir Oktober sebelum berpotensi mendekati Rp19.000 menjelang akhir tahun.
“Menurut saya masih bahkan bakal ke Rp18.500, ya. Bukan turun ke Rp18.000. Enggak mungkin. Dari tahun 2014 tidak ada ayatnya rupiah itu menguat,” ujar Ibrahim Assuaibi sebagaimana dilansir Inilah.com, Selasa (27/10/26).
Perkiraan tersebut didasarkan pada kemungkinan berlanjutnya penguatan dolar AS, terutama jika bank sentral Amerika Serikat atau Federal Reserve (The Fed) menaikkan suku bunga. Kebijakan moneter AS dapat memengaruhi pergerakan modal internasional karena investor cenderung mempertimbangkan imbal hasil dan risiko investasi dalam dolar.
Namun, angka Rp19.000 masih merupakan proyeksi, bukan kepastian. Pergerakan rupiah tetap bergantung pada keputusan The Fed, kondisi perekonomian domestik, arus investasi asing, serta perkembangan geopolitik yang memengaruhi pasar keuangan global.
Di tengah ketidakpastian tersebut, Ibrahim menyoroti keputusan BI mempertahankan suku bunga acuan sebesar 5,75 persen dalam Rapat Dewan Gubernur pada 20–21 Oktober 2026. Menurutnya, kenaikan suku bunga seharusnya dipertimbangkan untuk membantu menahan tekanan terhadap rupiah.
“Seharusnya, kemarin seharusnya (saat Rapat Dewan Gubernur Bank Indonesia) menaikkan suku bunga, tetapi rupanya tidak, kan? Nah, dengan tidak menaikkan suku bunga, akhirnya rupiah mengalami pelemahan,” kata Ibrahim ketika mengkritik kebijakan moneter BI, Selasa (27/10/26).
Kritik tersebut menempatkan efektivitas kebijakan BI sebagai persoalan penting. Meski demikian, pelemahan rupiah tidak dapat langsung disimpulkan sebagai akibat tunggal keputusan mempertahankan suku bunga karena pergerakan nilai tukar turut dipengaruhi tekanan eksternal.
Bank Indonesia memiliki pertimbangan berbeda. Dalam pengumuman hasil Rapat Dewan Gubernur pada 21 Oktober, BI menyatakan keputusan mempertahankan suku bunga acuan merupakan bagian dari upaya menjaga stabilitas ekonomi sekaligus mendukung pertumbuhan.
BI juga tidak membiarkan seluruh instrumen moneternya tanpa perubahan. Bank sentral menaikkan suku bunga Deposit Facility dari 4,75 persen menjadi 5 persen, mempertahankan Lending Facility sebesar 6,50 persen, serta memperkuat kebijakan stabilisasi pasar valuta asing.
“Keputusan tersebut diperkuat dengan peningkatan kebijakan insentif untuk instrumen Domestic Non-Deliverable Forward (DNDF) Lindung Nilai kepada Bank Indonesia guna menarik aliran masuk modal asing dan menjaga stabilitas nilai tukar Rupiah,” demikian penjelasan resmi Bank Indonesia dalam hasil Rapat Dewan Gubernur di Jakarta (21/10/26).
BI juga menyiapkan optimalisasi intervensi valuta asing melalui transaksi di pasar domestik dan luar negeri. Instrumen tersebut digunakan untuk meredam gejolak kurs tanpa harus menjadikan kenaikan suku bunga acuan sebagai satu-satunya pilihan kebijakan.
Persoalannya, kenaikan suku bunga juga membawa konsekuensi bagi perekonomian. Bunga yang lebih tinggi dapat meningkatkan daya tarik aset rupiah, tetapi berpotensi mempermahal pembiayaan bagi rumah tangga dan dunia usaha apabila diteruskan ke suku bunga kredit perbankan.
Sebaliknya, mempertahankan suku bunga ketika tekanan terhadap rupiah terus meningkat dapat menimbulkan risiko lain. Pelemahan mata uang berpotensi memperbesar biaya impor bahan baku, mesin, dan kebutuhan produksi yang pembayarannya menggunakan dolar AS.
Dampaknya dapat menjalar kepada masyarakat melalui kenaikan biaya produksi dan harga barang. Namun, besarnya pengaruh terhadap harga konsumen bergantung pada ketergantungan impor, kontrak pembelian, persediaan, dan kemampuan produsen menyerap tambahan biaya.
Kondisi tersebut menempatkan BI dalam pilihan kebijakan yang tidak sederhana. Upaya menjaga nilai tukar harus berjalan bersamaan dengan kebutuhan mempertahankan pertumbuhan ekonomi dan mengendalikan inflasi.
Data BI mencatat inflasi tahunan September 2026 sebesar 3,28 persen, masih berada dalam rentang sasaran inflasi 2,5 persen dengan toleransi satu persen. Sementara itu, cadangan devisa Indonesia pada akhir September tercatat 146,3 miliar dolar AS, setara pembiayaan sekitar 5,3 bulan impor.
Cadangan devisa tersebut memberikan ruang bagi bank sentral untuk melakukan stabilisasi pasar. Namun, keberadaan cadangan devisa tidak berarti rupiah kebal terhadap tekanan, terutama ketika perubahan sentimen global mendorong perpindahan dana secara cepat.
BI juga mencatat aliran keluar bersih investasi portofolio asing sebesar 0,08 miliar dolar AS pada triwulan III 2026. Tekanan pada pasar saham berlanjut pada Oktober, meskipun arus masuk ke instrumen Sekuritas Rupiah Bank Indonesia dan Surat Berharga Negara membantu menopang investasi portofolio.
Perkembangan ini memperlihatkan bahwa tekanan rupiah tidak hanya berkaitan dengan tingkat suku bunga. Kepercayaan investor, stabilitas pasar keuangan, dan prospek ekonomi turut menentukan kemampuan mata uang domestik menghadapi penguatan dolar.
Karena itu, perdebatan mengenai kenaikan BI Rate perlu disertai penilaian terhadap efektivitas instrumen stabilisasi yang sudah dijalankan. Pemerintah dan bank sentral juga perlu menjelaskan risiko kebijakan secara terbuka agar masyarakat dapat memahami dampaknya terhadap harga barang, biaya pinjaman, dan daya beli.
Prediksi rupiah mencapai Rp19.000 kini menjadi salah satu skenario yang perlu diwaspadai, bukan angka yang pasti terjadi. Bagi masyarakat, persoalan terpenting bukan sekadar seberapa tinggi dolar akan naik, melainkan seberapa efektif kebijakan ekonomi mencegah gejolak nilai tukar berubah menjadi beban tambahan dalam kehidupan sehari-hari.